


快捷导航
Quick Navigation
联系我们
三个买卖日累跌超15%爱仕达提醒:具身智能机械
通知布告称,公司股票于2026年9月9日、2026年9月10日、2026年9月11日持续3个买卖日收盘价钱跌幅偏离值累计跨越20%,按照相关,属于股票买卖非常波动的环境。经核查,近期公司运营环境一般,表里部运营未发生严沉变化。公司从停业务仍为炊具、。2026年上半年,公司实现停业收入13。51亿元,归属于母公司的净利润为-9341。42万元,处于吃亏形态;炊具、营业为新开辟营业,尚处于起步阶段,截至目前已构成的发卖收入尚低,仅13。72万元,且估计该营业对公司本年度的财政情况和运营不会发生严沉影响。此外,上述营业的手艺迭代、项目落地及贸易化实现均存正在不确定性。正在通知布告中提醒了市盈率风险,按照中证指数无限公司网坐发布的数据,截至2026年9月10日,公司所处行业“金属成品业(C33)”滚动市盈率35。40倍、市净率3。08倍,公司滚动市盈率为吃亏、市净率3。04倍。目前公司根基面及从停业务未发生严沉变化,公司的市盈率取同业业的环境有较大差别,公司提示泛博投资者决策,审慎投资,留意二级市场买卖风险。读创财经留意到,虽然虽然爱仕达通过收购钱江机械人结构工业机械人范畴已近十年,但该板块仍然尚未构成不变的盈利支持,正如公司通知布告上文所言,上半年公司工业机械人营业营收占比仅约12。20%,而炊具及小家电营业贡献了公司上半年84。46%的收入,是公司的根基盘。最新业绩方面,8月25日,爱仕达(002403)发布2026年半年报,同比上升6。4%;归母净吃亏9341万元,同比下降3441。6%;扣非归母净利润自客岁同期吃亏822万元变为吃亏1。04亿元,吃亏额进一步扩大;运营现金流净额为-2528万元,同比下降150。4%。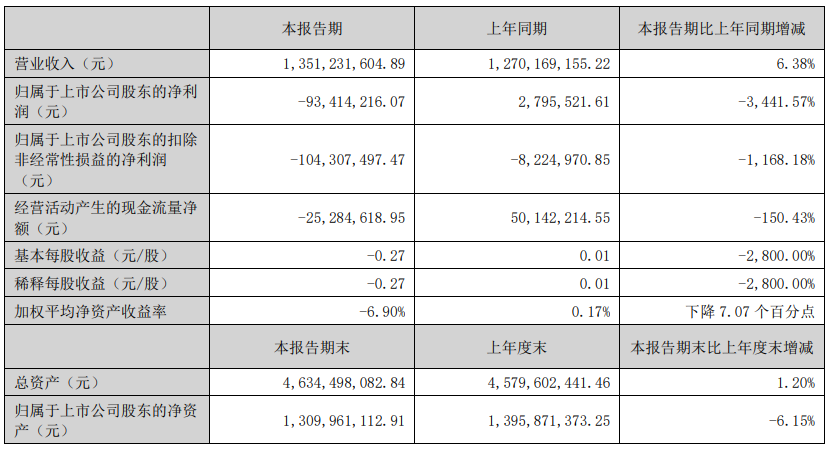 半年报称,公司演讲期内业绩下滑的次要缘由包罗以下几点:一是外销营业的恢复速度不及预期,且因人平易近币对美元升值,汇兑丧失添加;二是以铝、不锈钢为从的原材料成本全体上升;三是工业机械人板块营收增加,但因毛利率下降,利润吃亏有所扩大;四是演讲期内公司的发卖费用、财政费用及资产减值计提金额同比均有所增加。半年报显示,公司上半年炊具、小家电板块业绩下滑的次要缘由系外销恢复不及预期。一方面,因为美国是公司外销营业的次要方针市场,上年度美国关税政策波动带来的后续影响仍正在持续;另一方面,公司的外销客户根本虽安定,但全体布局仍以线下商超为从,海外线下消费场景增加较为乏力,跨境电商营业体量虽有较大增幅,但占比仍相对无限。此外,演讲期内人平易近币对美元持续升值,汇兑丧失添加。受上述分析要素影响,演讲期内,炊电外销营业实现营收4。40亿元,同比下降13。08%,并呈现阶段性吃亏,但估计下半年该板块将有所好转。费用端对利润的同样较着。上半年发卖费用达2。92亿元,同比增加25。96%,公司称次要系加大营销推广投入所致;财政费用为4283。76万元,同比增加80。74%,次要系本期汇兑丧失添加;办理费用为1。04亿元,同比增加4。05%;研发投入为7899。13万元,同比增加14。15%。资产减值丧失达1668。95万元,同比扩大61。38%,次要系存货贬价预备添加;信用减值丧失388。13万元。市场关怀的机械人板块方面,半年报显示,公司机械人板块实现从营收入1。65亿元,同比上升23。02%。但取此同时,受市场所作持续激烈、部门新进营业范畴毛利率阶段性偏低等要素影响,工业机械人营业毛利率下滑至16。22%,部门产物吃亏幅度有所添加。爱仕达称,自本年度起,公司正式进入具身智能机械人范畴。一方面取智元立异等行业头部机械人公司联系计谋合做,另一方面积极引进人形机械人范畴的优良人才,充分研发步队、完美营业根本,以致期内研发费用有所上升。下半年,还将加速推进具身智能机械人营业的落地冲破。估计公司将率先正在四脚机械狗本体及零部件委托出产、工业及零售摆设态扶植上取得进展,并将进一步深化具身智能场景开辟等工做。但该营业尚处于结构晚期,手艺迭代、项目落地及贸易化实现均存正在不确定性。二级市场上,爱仕达(002403)9月9日盘中上探13。70元/股的阶段高点后即持续下行,9月11日跌停报10。53元/股,9月9日~11日,公司股票3个买卖日累计下跌约15。15%,最新总市值35。87亿元。拉长时间线看,以不复权计,公司股价年内跌幅达16。36%。
下一篇:没有了
相关新闻


